
Cómo reconocer una estafa que llega por WhatsApp y qué hacer a tiempo
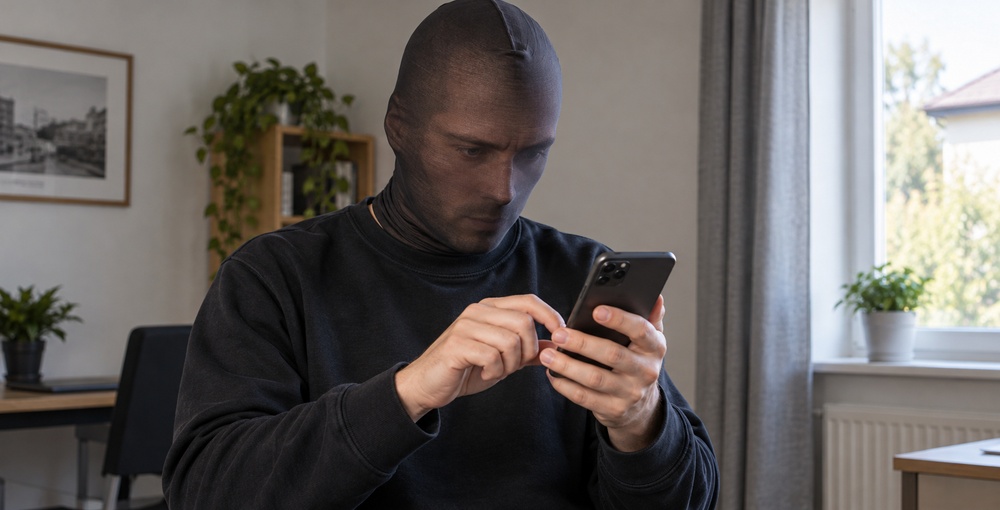
Un pedido de dinero, una advertencia sobre una cuenta bancaria o una solicitud de códigos pueden esconder un engaño. Detener la conversación y verificar por otro canal permite evitar decisiones apresuradas.
Las recomendaciones del Banco Central, la Unidad Fiscal Especializada en Ciberdelincuencia y los equipos de ciberseguridad de la Ciudad ayudan a identificar maniobras que buscan apropiarse de cuentas, obtener información personal o provocar transferencias. Conocer cómo funcionan también permite actuar cuando el acceso a WhatsApp ya fue comprometido.
Cuando el engaño aparece en una conversación cotidiana
WhatsApp reúne conversaciones familiares, grupos de trabajo, consultas comerciales y comunicaciones escolares. En ese mismo espacio puede aparecer un mensaje fraudulento que intenta aprovechar la confianza depositada en una persona o institución.
La Unidad Fiscal Especializada en Ciberdelincuencia (UFECI) describe una secuencia concreta: alguien consigue el código que permite registrar una cuenta de WhatsApp en otro dispositivo, toma su control y se hace pasar por su titular para pedir dinero a sus conocidos. Por eso, recibir un mensaje desde el número habitual de un amigo no garantiza que sea esa persona quien esté escribiendo.
La pregunta central es qué solicita el mensaje. Si exige compartir información de seguridad, ingresar a un enlace o transferir dinero, corresponde detenerse y comprobar el pedido antes de actuar.
El código que nunca debe compartirse
Una de las maniobras documentadas consiste en presentar una solicitud de código como si fuera una verificación necesaria para completar un trámite. La UFECI advierte que, detrás de esa explicación, puede estar el intento de activar WhatsApp en otro teléfono.
El código de registro y el PIN de verificación en dos pasos deben mantenerse privados. No corresponde enviarlos por chat ni dictarlos durante una llamada, aunque quien los solicite se presente como empleado de una empresa, integrante de un organismo o contacto conocido.
Para entender el mecanismo, puede pensarse en una situación ilustrativa: una persona recibe una comunicación sobre una supuesta gestión y le piden repetir los números que acaban de llegarle por SMS. La señal de alarma es esa solicitud. Antes de continuar, debe leer qué dice el mensaje recibido y verificar la gestión por una vía independiente.
Este ejemplo explica una modalidad registrada por organismos oficiales. No reproduce un mensaje aportado por lectores ni corresponde a una entrevista realizada para esta nota.
Un pedido de dinero también necesita verificación
Cuando una cuenta fue tomada por terceros, sus contactos pueden recibir solicitudes de transferencias que aparentan provenir de su verdadero titular. La UFECI identifica estos pedidos como parte de las maniobras de suplantación de identidad.
Ante una solicitud inesperada, conviene comprobarla fuera de esa conversación. Llamar a la persona mediante un número previamente conocido o contactarla por otra vía permite verificar si realmente necesita el dinero.
Como criterio práctico, si no es posible confirmar quién está haciendo el pedido, la transferencia debe esperar. Seguir preguntando dentro del mismo chat deja la verificación en manos de quien podría estar manejando la cuenta.
La falsa mesa de ayuda y los enlaces bancarios
Otra situación que requiere atención es el mensaje de un supuesto representante de un banco o una billetera virtual. Puede utilizar un nombre comercial y una imagen de perfil que imite a la entidad para aparentar legitimidad.
El Banco Central recomienda no abrir enlaces enviados por WhatsApp o Telegram, incluso cuando el contacto se presenta como una mesa de ayuda. También indica que, ante una oferta financiera inesperada, se debe consultar directamente a la entidad por sus canales oficiales.
La comprobación debe comenzar desde la aplicación que el usuario utiliza habitualmente o desde un canal obtenido de manera independiente. El teléfono o enlace incluidos en el mensaje sospechoso no sirven como verificación.
El BCRA también desaconseja operar con el cajero automático, la aplicación bancaria o el home banking mientras se mantiene una comunicación con un presunto representante del banco. Ante un supuesto error en una transferencia, recomienda consultar a la entidad sin brindar información a quien inició el contacto.
Promociones y amenazas que empujan a actuar
El Ministerio de Seguridad recomienda comprobar la autenticidad de mensajes sobre regalos, descuentos, préstamos o posibles cortes de servicios. También señala que las alteraciones en las direcciones web y los errores de escritura pueden ayudar a detectar un fraude.
Esas pistas deben leerse junto con el contenido del pedido. Un mensaje que exige resolver todo de inmediato merece una pausa: verificar una promoción o consultar una deuda por un canal oficial es más seguro que seguir instrucciones recibidas en una conversación inesperada.
Las ofertas laborales también pueden ser utilizadas como señuelo. La UFECI documentó supuestos trabajos remotos que consistían en realizar reseñas o dar “me gusta” a publicaciones. Luego se exigían pagos por impuestos o comisiones para liberar una remuneración que las víctimas finalmente no recibían.
Qué hacer si alguien tomó el control de la cuenta
Si WhatsApp deja de permitir el acceso o los contactos informan que están recibiendo pedidos extraños, la recomendación de la Ciudad es avisarles por otros medios para prevenir nuevos engaños.
Para recuperar la cuenta, se debe iniciar el registro con el número propio en la aplicación oficial e ingresar el código recibido por SMS o llamada. Es importante mantener activa la línea telefónica, porque permite recibir esa verificación.
El procedimiento puede solicitar además el PIN de verificación en dos pasos. La guía porteña advierte que, si un tercero activó ese PIN y el titular lo desconoce, puede ser necesario esperar siete días para ingresar sin él. La recuperación debe seguir las indicaciones que muestre la aplicación.
También corresponde revisar los dispositivos vinculados y cerrar las sesiones desconocidas. Esa revisión es útil aun cuando WhatsApp siga funcionando en el teléfono: forma parte de las medidas de protección recomendadas por el equipo de ciberseguridad de la Ciudad.
Si hubo una transferencia, hay que avisar al banco
Cuando el engaño involucra dinero o información financiera, el Banco Central recomienda contactar lo antes posible al banco o a la entidad correspondiente y realizar la denuncia.
Para dejar constancia del hecho, conviene reunir la conversación, los números involucrados, las fechas y los comprobantes disponibles. La orientación oficial del Ministerio de Justicia establece que no debe borrarse ni destruirse la información relacionada con un ciberdelito, porque su integridad es importante para iniciar una investigación.
Conservar las pruebas también implica mantener los archivos originales. Si se prepara una copia para compartir públicamente, debe distinguirse de la documentación completa que pueda requerir la autoridad. El organismo recomienda denunciar y evitar realizar una investigación por cuenta propia.
Cómo reforzar la seguridad de WhatsApp
Se recomienda activar la verificación en dos pasos, asociar un correo electrónico y no compartir el PIN ni el código de registro. También aconseja mantener la aplicación actualizada y revisar periódicamente las sesiones vinculadas.
Estas medidas deben acompañarse con un hábito cotidiano: verificar los pedidos sensibles antes de responder. Una conversación familiar puede ser el punto de partida de un engaño si la cuenta de otra persona fue comprometida.
Dónde denunciar
- UFECI, Ministerio Público Fiscal de la Nación: denunciasufeci@mpf.gov.ar; teléfono (011) 5071-0040; dirección Sarmiento 663, piso 6, Ciudad Autónoma de Buenos Aires.
- Ministerio Público Fiscal de CABA: teléfono 0800-33-FISCAL (0800-333-47225); correo denuncias@fiscalias.gob.ar. También recibe denuncias en línea y en las Unidades de Orientación y Denuncia.
¿Qué te pareció esta información? Tu opinión
0 lectores reaccionaron reacciones
 Sociedad y Comunidad
Qué hacer con los celulares y las computadoras que ya no usamos en Buenos Aires
 Educación
El GIAR cumple 40 años y reúne a la inteligencia artificial y la robótica en la UTN Buenos Aires
 Efemérides
Manuel García Ferré y el universo de personajes que marcó generaciones en la Argentina
 Ciudad
Feria Festiva llega a Caballito con diseño de autor, arte y gastronomía en Parque Rivadavia
 Ciudad
Repara Móvil recorre Buenos Aires en octubre con talleres gratuitos para recuperar objetos
 Efemérides
Día del Estudiante Solidario, memoria y compromiso que siguen vivos
 Espectáculos
Descuentos de hasta el 90% para ir al teatro durante octubre en Buenos Aires
 Ciudad
Nuevos Sabores llega a Palermo con gastronomía internacional y una feria de diseño
 Trabajo y Empleabilidad
Programadores junior ante la IA y el riesgo de quedarse sin su primer empleo
 Efemérides
San Ignacio de Loyola cumple 292 años de su consagración y conserva siglos de historia porteña
Sociedad y Comunidad
Qué hacer con los celulares y las computadoras que ya no usamos en Buenos Aires
Educación
El GIAR cumple 40 años y reúne a la inteligencia artificial y la robótica en la UTN Buenos Aires
Efemérides
Manuel García Ferré y el universo de personajes que marcó generaciones en la Argentina
Ciudad
Feria Festiva llega a Caballito con diseño de autor, arte y gastronomía en Parque Rivadavia
Ciudad
Repara Móvil recorre Buenos Aires en octubre con talleres gratuitos para recuperar objetos
Efemérides
Día del Estudiante Solidario, memoria y compromiso que siguen vivos
Espectáculos
Descuentos de hasta el 90% para ir al teatro durante octubre en Buenos Aires
Ciudad
Nuevos Sabores llega a Palermo con gastronomía internacional y una feria de diseño
Trabajo y Empleabilidad
Programadores junior ante la IA y el riesgo de quedarse sin su primer empleo
Efemérides
San Ignacio de Loyola cumple 292 años de su consagración y conserva siglos de historia porteña